KURZ ERKLÄRT
Budget-Pacing bedeutet, Werbeausgaben über einen vereinbarten Zeitraum kontrolliert zu verteilen. Im B2B reicht eine gleichmäßige Tageskurve dafür nicht aus: Ein Kampagnentest benötigt Zeit für Rückmeldungen, während Vertrieb und Einführungskapazität begrenzt bleiben. Ein brauchbarer Plan verbindet deshalb verfügbares Geld mit Signalreife und einem konkreten Lernauftrag. Dieser Beitrag behandelt die laufende Ausgabensteuerung innerhalb eines freigegebenen Budgets. Er entscheidet nicht, welcher Kanal grundsätzlich den größten Anteil erhalten sollte. Dafür braucht ihr eine gesonderte wirtschaftliche Bewertung und einen Vergleich der erreichbaren Zielgruppen.
Wie bezahlte Kanäle, Messung und Wirtschaftlichkeit zusammenwirken, zeigt der übergeordnete Guide Performance Marketing für B2B SaaS: Kanäle, Messung und Budget wirksam steuern.
Vier Geldgrößen getrennt führen
Unterscheidet freigegebenes Gesamtbudget, bereits angefallene Kosten, noch verbindlich erwartete Kosten und frei disponierbaren Rest. Eine Kampagnenoberfläche kann weniger aktuell sein als die Abrechnung; eine Agenturrechnung kann Leistungen enthalten, die noch nicht bezahlt wurden. Legt mit Finance fest, ob ihr Medienkosten brutto oder netto, Gebühren und Fremdwährungen einbezieht. Verwendet dieselbe Abgrenzung während der gesamten Testperiode. Der rechnerische Rest ist erst dann verfügbar, wenn bekannte Verpflichtungen und eine vereinbarte Reserve berücksichtigt sind. Dokumentiert außerdem, wer zusätzliche Mittel freigeben darf. Ohne diese Trennung sieht ein Team vermeintlich freien Spielraum, obwohl ein Teil bereits für unvermeidbare Kosten gebunden ist. Mehr dazu im Leitfaden Grenzkosten der Akquise: Wann zusätzliches Werbebudget sinnvoll ist.
Plattformbudget und interne Freigabe auseinanderhalten
Ein durchschnittliches Tagesbudget ist kein universeller harter Tagesdeckel. Google beschreibt für viele Kampagnen schwankende Tagesausgaben und eigene monatliche Abrechnungsgrenzen; prüft die jeweils gültigen Regeln sowie Ausnahmen für euren Kampagnentyp. Übertragt Googles Mechanik nicht auf LinkedIn oder andere Plattformen. Euer internes Kostenlimit braucht deshalb eine eigene Kontrolle mit definierter Datenverzögerung. Notiert Zeitzone, Kontowährung, Budgetart und Zeitpunkt der letzten Änderung. Wenn eine Kampagne zwischenzeitlich pausiert oder das Budget verändert wird, kann eine einfache Monatsrechnung irreführen. Prüft vor jeder Freigabe die aktuellen Kontoeinstellungen, statt aus einem Screenshot einer früheren Agentur auf heutige Grenzen zu schließen.
| Befund | Prüfung | Entscheidung |
|---|---|---|
| Kosten steigen schneller als geplant | Datenstand und Änderungsprotokoll abgleichen | Erweiterung bis zur Erklärung aussetzen |
| Kosten bleiben unter Plan | Zulassung, Nachfrage und Zeitplan prüfen | Keinen Zwang zum Verbrauch erzeugen |
| Anfragen stauen sich | Verfügbare Demo-Termine und Bearbeitung prüfen | Pacing an Kapazität anpassen |
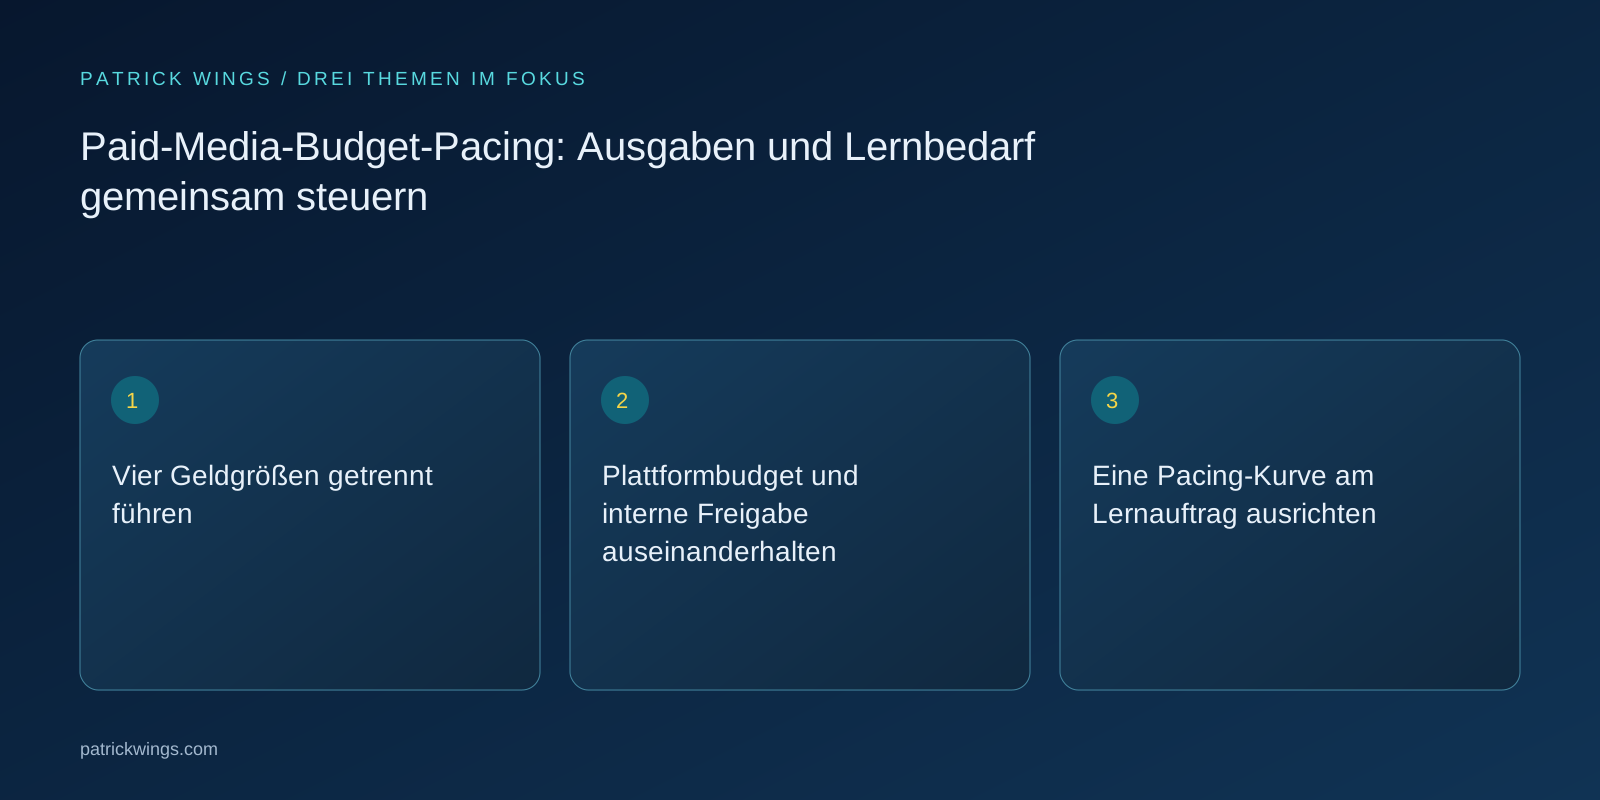
Eine Pacing-Kurve am Lernauftrag ausrichten
Plant die Ausgaben zunächst entlang sinnvoller Beobachtungsphasen: Messung abnehmen, begrenzten Verkehr erzeugen, Rückmeldungen auswerten und gegebenenfalls erweitern. Ein gleichmäßiger Verlauf kann passend sein, ist aber keine Pflicht. Eine Messewoche, Betriebsferien oder fehlende Demo-Termine verändern den Nutzen zusätzlicher Reichweite. Hinterlegt für jede Phase den erwarteten Entscheidungspunkt und die Informationen, die dann vorliegen sollten. Eine vorgezogene Ausgabenspitze ist nur sinnvoll, wenn die dadurch erzeugten Anfragen bearbeitet werden können und die Messung funktioniert. Begründet jede Abweichung von der ursprünglichen Kurve mit einer beobachtbaren Änderung. So wird Pacing zu einer Steuerungsaufgabe statt zu einem Versuch, eine hübsche Linie im Dashboard zu produzieren. Mehr dazu im Leitfaden Paid-Media-Übergabe: Konten, Tests und Entscheidungswissen sichern.
Soll und Ist mit gleichem Datenstand vergleichen
Führt eine kleine Tabelle mit Stichtag, geplanten kumulierten Kosten, tatsächlichen Kosten, offenen Datenlücken und erwartetem Endstand. Vergleicht keine frisch eingegangenen Kosten mit einem älteren Export. Die Differenz zwischen Soll und Ist ist ein Hinweis, noch keine Handlungsanweisung. Prüft zunächst, ob Reichweite, Zulassung, Auktionsnachfrage, Zeitplan oder eine bewusste Begrenzung die Abweichung erklären. Schätzt anschließend einen Endstand für unveränderte Bedingungen und einen vorsichtigen Alternativfall. Kennzeichnet beide als Prognosen. Ein unterplanmäßiger Verlauf kann vernünftig sein, wenn eine notwendige Voraussetzung fehlt. Eine überplanmäßige Ausgabe verlangt dagegen Prüfung, auch wenn die kurzfristigen Leadzahlen erfreulich aussehen.
Welche Abweichung verlangt sofortiges Handeln?
Eine drohende Überschreitung des freigegebenen Gesamtbetrags ist anders zu behandeln als eine kleine Verschiebung zwischen Wochentagen. Notiert neben der Differenz den erwarteten Endstand und die Zeit bis zu einer möglichen Verletzung. Damit erhält die zuständige Person einen konkreten Handlungshorizont. Bei ungeklärter Abrechnung wird keine zusätzliche Kampagne eröffnet, um vermeintlich fehlendes Volumen auszugleichen.

Ein fiktives SaaS-Beispiel durchrechnen
Das ausdrücklich fiktive Unternehmen Taktwerk plant einen vierwöchigen Test mit 8.000 Euro Medienbudget. Nach zwei Wochen wurden 3.600 Euro ausgegeben; 600 Euro bleiben als intern vereinbarte Reserve gesperrt. Rechnerisch stehen 3.800 Euro für die verbleibende Phase zur Verfügung, bevor weitere Verpflichtungen berücksichtigt werden. Das Team könnte daraus ungefähr 271 Euro pro verbleibendem Kalendertag ableiten. Diese Zahl ist eine interne Planungsgröße und keine Behauptung über eine Plattformabrechnung. Gleichzeitig sind die nächsten verfügbaren Demo-Termine knapp. Taktwerk entscheidet deshalb, die Kurve abzuflachen und zuerst die Bearbeitung zu verbessern. Sämtliche Beträge und Bedingungen sind Annahmen, keine Empfehlung für andere SaaS-Unternehmen.
Reife von Qualität und Kosten gemeinsam betrachten
Ausgaben werden meist schneller sichtbar als qualifizierte Vertriebsrückmeldungen. Markiert deshalb junge Kontaktkohorten und prüft, ob eure wirtschaftliche Bewertung bereits ausreichend reif ist. Eine frühe Anfrage kann geeignet erscheinen und erst nach einer technischen Bewertung ausscheiden. Umgekehrt kann ein komplexer Kauf länger benötigen, ohne unattraktiv zu sein. Pacing darf diese Unsicherheit nicht durch ständige Budgetwechsel verstärken. Legt fest, welche kurzfristigen Signale lediglich Beobachtung erlauben und welche Defekte sofortiges Eingreifen erfordern. Ein kaputtes Formular ist sofort zu korrigieren; eine noch offene Verkaufschance ist keine technische Störung. Verknüpft jede Budgetänderung mit dem zu diesem Zeitpunkt tatsächlich verfügbaren Qualitätswissen.
Klare Eskalationsregeln vor dem Monatsende festlegen
Vereinbart einen internen Toleranzbereich für die Kostenabweichung und einen getrennten Grenzwert für drohende Überschreitung des Gesamtlimits. Diese Werte sind unternehmensspezifische Arbeitsregeln, keine Branchenstandards. Benennt Verantwortliche, Vertretung und erlaubte Maßnahmen. Bei ungeklärten Kostensprüngen wird zuerst die Ursache geprüft; bei nicht abgenommener Messung wird eine Erweiterung ausgesetzt. Verbraucht Restbudget nicht allein deshalb, weil eine Periode endet. Eine ungenutzte Freigabe ist weniger problematisch als unbrauchbare Nachfrage oder unkontrollierte Kosten. Haltet auch fest, unter welchen Bedingungen ein späterer Einsatz sinnvoll wäre, damit berechtigte Zurückhaltung nicht mit fehlender Initiative verwechselt wird.
Prüft bei jeder Eskalation auch die Veränderungsgeschwindigkeit. Derselbe absolute Mehrbetrag bedeutet bei einem kleinen Test etwas anderes als bei einem großen stabilen Konto. Betrachtet daneben die Zeit bis zur nächsten verlässlichen Datenaktualisierung. Wenn Kosten noch nachlaufen, kann eine sofortige Pause weitere Verbindlichkeiten nicht vollständig rückgängig machen. Haltet deshalb fest, welchen bereits entstandenen Anteil die Maßnahme nicht mehr beeinflusst und welche künftige Exposition sie tatsächlich begrenzt.
Einen kurzen wöchentlichen Pacing-Review durchführen
Der Review beantwortet fünf Fragen: Was wurde ausgegeben, was erklärt die Abweichung, welche Qualitätssignale sind reif, welche Kapazität ist verfügbar und welche Änderung folgt daraus? Bringt Kostenstand und CRM-Rückmeldungen vor dem Termin auf einen gemeinsamen Stichtag. Dokumentiert die Entscheidung in wenigen Sätzen samt Verantwortlichem und nächstem Prüftermin. Prüft in der nächsten Runde die erwartete Folge statt nur eine neue Zahl. Wenn sich mehrere Bedingungen gleichzeitig verändern, kennzeichnet die Auswertung als begrenzt vergleichbar. Ein belastbarer Pacing-Prozess bewahrt auch frühere Pläne. So lässt sich später erkennen, ob das Team eine begründete Anpassung vorgenommen oder lediglich auf jeden Ausschlag spontan reagiert hat.
Was gehört in die Übergabe an Finance?
Übergebt Kostenstand, Abgrenzung, offene Verpflichtungen, verbleibende Reserve und die letzte freigegebene Planversion gemeinsam. Ergänzt Änderungen seit dem letzten Review und ihre Begründung. Ein einzelner Plattformexport reicht nicht aus, wenn Gebühren oder andere Währungen außerhalb des Exports anfallen. Finance muss den verfügbaren Rest aus denselben Angaben nachvollziehen können, bevor die nächste Tranche genehmigt wird.
INTERAKTIV / VOM LESEN ZUR ANWENDUNG
Drei Prüfpunkte für eure Umsetzung
Wähle einen Punkt und halte deinen persönlichen Lesefortschritt fest. Die Häkchen werden weder gespeichert noch übertragen und sind keine Bewertung eures Unternehmens.
PRÜFPUNKT 01
Eine Pacing-Kurve am Lernauftrag ausrichten
Plant die Ausgaben zunächst entlang sinnvoller Beobachtungsphasen: Messung abnehmen, begrenzten Verkehr erzeugen, Rückmeldungen auswerten und gegebenenfalls erweitern.
Im Artikel vertiefen ↗PRÜFPUNKT 02
Soll und Ist mit gleichem Datenstand vergleichen
Führt eine kleine Tabelle mit Stichtag, geplanten kumulierten Kosten, tatsächlichen Kosten, offenen Datenlücken und erwartetem Endstand.
Im Artikel vertiefen ↗PRÜFPUNKT 03
Ein fiktives SaaS-Beispiel durchrechnen
Das ausdrücklich fiktive Unternehmen Taktwerk plant einen vierwöchigen Test mit 8.000 Euro Medienbudget.
Im Artikel vertiefen ↗Häufige Fragen
Was ist der Unterschied zwischen Budget und Pacing?
Das Budget legt den freigegebenen Umfang fest. Pacing steuert dessen zeitliche Nutzung unter Berücksichtigung von Rückmeldungen, Kostenstand und verfügbarer Bearbeitungskapazität.
Muss jeden Tag gleich viel ausgegeben werden?
Nein. Eine ungleichmäßige Verteilung kann sinnvoll sein, wenn sie zum Lernauftrag und zur tatsächlichen Kapazität passt und die gültigen Plattformregeln berücksichtigt.
Dürfen wir Restbudget am Monatsende schnell ausgeben?
Nur wenn ein sinnvoller Bedarf und alle Voraussetzungen bestehen. Das Kalenderende allein liefert keinen wirtschaftlichen Grund für zusätzliche Werbung.
Wie oft sollten wir Pacing prüfen?
Wählt einen Rhythmus passend zu Ausgabenrisiko und Datenaktualität. Zusätzliche Prüfungen sind bei unerwarteten Kostenänderungen oder gefährdeter Gesamtfreigabe sinnvoll.
Ist Unterauslieferung automatisch schlecht?
Nein. Sie kann auf fehlende Nachfrage, technische Grenzen oder bewusstes Risikomanagement hinweisen. Erst die Ursache entscheidet über die passende Reaktion.
Kann ein guter CPL eine Überschreitung rechtfertigen?
Er kann eine zusätzliche Budgetanfrage unterstützen, ersetzt aber weder die wirtschaftliche Prüfung noch die erforderliche Freigabe für höhere Gesamtkosten.