KURZ ERKLÄRT
Grenzkosten der Akquise beschreiben, welche zusätzlichen Kosten mit zusätzlicher Kundengewinnung verbunden sind. Für die Budgetentscheidung ist das häufig hilfreicher als ein günstiger Durchschnitt über alle bisherigen Kampagnen. Ein erfolgreicher Kern kann eine teure Erweiterung verdecken. Der hier entwickelte Ablauf prüft deshalb eine konkrete zusätzliche Budgettranche. Er liefert keine garantierte Vorhersage und ersetzt keinen kontrollierten Inkrementalitätstest. Besonders bei kleinen B2B-Kohorten müssen beobachtete Unterschiede, kausale Wirkung und noch offene Ergebnisse deutlich auseinandergehalten werden.
Wie bezahlte Kanäle, Messung und Wirtschaftlichkeit zusammenwirken, zeigt der übergeordnete Guide Performance Marketing für B2B SaaS: Kanäle, Messung und Budget wirksam steuern.
Durchschnitt und zusätzliche Kosten unterscheiden
Teilt ihr sämtliche Akquisitionskosten durch alle gewonnenen Kunden, erhaltet ihr einen Durchschnitt. Für die nächste Budgettranche interessiert dagegen die Veränderung: Welche Kosten kommen hinzu und welche Kundengewinnung erwarten oder beobachten wir zusätzlich? Ein Durchschnitt kann sinken, weil alte gute Kohorten abschließen, während eine neue Erweiterung kaum passende Nachfrage erzeugt. Stellt deshalb Bestand und Erweiterung separat dar. Beschreibt, was tatsächlich verändert wurde: Budget, Zielgruppe, Gebot, Angebot oder geografische Reichweite. Wenn mehrere Größen gleichzeitig wechseln, ist die zusätzliche Kostenrechnung weiterhin möglich, aber die Erklärung ihrer Ursache schwächer. Vermeidet den Begriff Grenzkosten als scheinbar präzises Etikett für unverbundene Monatswerte.
Einen vollständigen zusätzlichen Kostenumfang festlegen
Medienkosten sind nur ein Teil der zusätzlichen Belastung. Mehr Anfragen können weitere Qualifizierung, zusätzliche Produktdemonstrationen, Übersetzungen oder Einführungskapazität erfordern. Erfasst nur tatsächlich zusätzlich ausgelöste Kosten und trennt sie von bereits vorhandener, nicht veränderter Kapazität. Eine pauschale Verteilung aller Unternehmensfixkosten beantwortet eine andere Frage. Dokumentiert eure Abgrenzung mit Finance und weist gegebenenfalls Medien-CAC und vollständigeren Akquisitions-CAC nebeneinander aus. Die Bezeichnungen müssen zum Inhalt passen. Wenn der Vertrieb zusätzliche Nachfrage ohne neue Ausgaben bearbeiten kann, ist der Aufwand trotzdem eine knappe Ressource. Prüft daher neben Geld auch die verfügbare Zeit und mögliche Verdrängung anderer Kundengespräche. Mehr dazu im Leitfaden Paid-Media-Budget-Pacing: Ausgaben und Lernbedarf gemeinsam steuern.
| Rechnung | Fiktive Annahme | Grenze |
|---|---|---|
| Zusätzliche Medienkosten | 3.000 Euro | Vollständige Mehrkosten getrennt ergänzen |
| Zusätzliche gewonnene Kunden | 2 Unternehmen | Nur hinreichend reife Kohorte verwenden |
| Beobachteter zusätzlicher Medien-CAC | 1.500 Euro | Noch kein kausaler Inkrementalitätsnachweis |
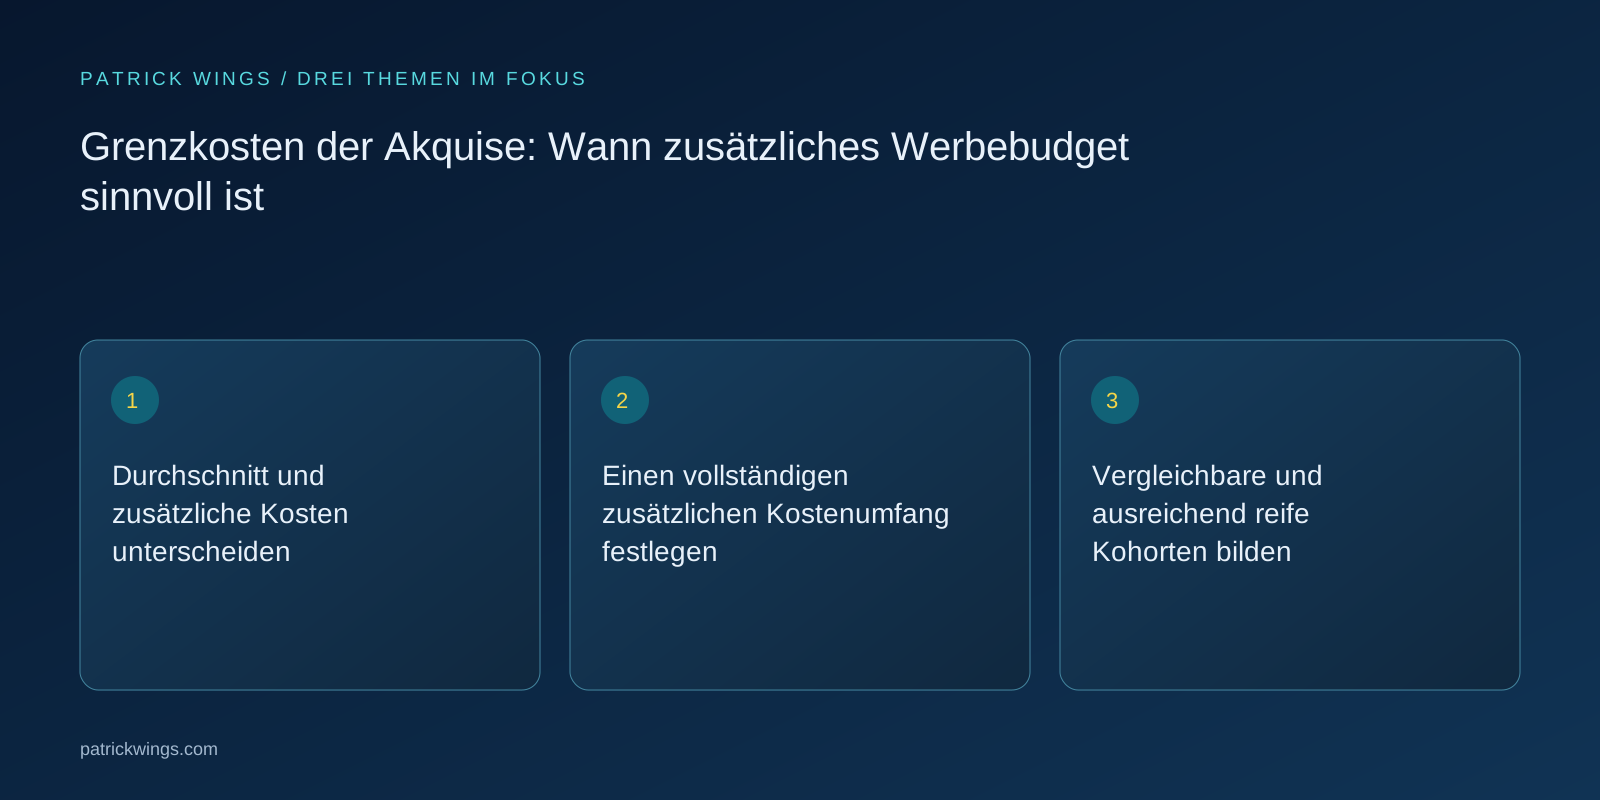
Vergleichbare und ausreichend reife Kohorten bilden
Vergleicht Gruppen nach Eintrittszeitpunkt, Segment, Angebot und Beobachtungsalter. Eine neue Kampagne mit offenen Opportunities darf nicht so behandelt werden, als wären alle Fälle bereits verloren. Gleichzeitig dürfen überfällige Fälle nicht unbegrenzt als künftige Erfolge im Modell stehen. Nutzt eine dokumentierte CRM-Regel für offene, gewonnene und verlorene Vorgänge. Betrachtet die ursprüngliche Kontaktkohorte auch dann weiter, wenn die Plattform ihr Ergebnis später nachmeldet. Offizielle Hinweise zu Conversion-Verzögerungen erklären, weshalb aktuelle Plattformwerte unreif sein können; sie liefern jedoch keine allgemeine Reifegrenze für euren Geschäftsprozess. Diese Grenze leitet ihr aus eurer eigenen Historie und den aktuellen Fällen ab.
Die Veränderung ohne falsche Kausalität berechnen
Ein einfaches Arbeitsmodell lautet: zusätzliche Kosten geteilt durch zusätzliche gewonnene Kunden. Es ist nur interpretierbar, wenn beide Veränderungen dieselbe Abgrenzung und denselben Beobachtungsrahmen haben. Ein Unterschied zwischen zwei Monaten kann durch Saison, Verkäuferwechsel oder Preisänderungen entstehen. Nennt das Ergebnis dann beobachteten zusätzlichen CAC und beschreibt die Alternativerklärungen. Ein kontrollierter Vergleich kann die kausale Aussage verbessern, ist aber nicht automatisch bei jeder kleinen B2B-Stichprobe tragfähig. Führt die Rechenlogik offen aus und zeigt auch ungeklärte Zuordnungen. Die Formel macht Annahmen sichtbar; sie repariert keine ungeeignete Vergleichsgruppe und verwandelt nachträgliche Interpretation nicht in ein Experiment. Mehr dazu im Leitfaden B2B-Werbetests bei wenig Volumen: Aussagekraft ehrlich begrenzen.
Was passiert bei nur einem zusätzlichen Kunden?
Im Beispiel verdoppelt sich der zusätzliche Medien-CAC auf 3.000 Euro, wenn statt zweier nur ein weiterer Kunde entsteht. Kommt keiner hinzu, gibt es keinen sinnvoll endlichen Quotienten. Zeigt diesen Fall ausdrücklich, statt ihn mit einer fiktiven Mindestkundenzahl zu kaschieren. Die Entscheidung muss den möglichen Verlust tragen können, auch wenn der Punktschätzer gut aussieht.

Ein ausdrücklich fiktives Erweiterungsbeispiel prüfen
Das fiktive SaaS-Unternehmen FluxPlan erhöht einen abgegrenzten Suchtest um 3.000 Euro Medienbudget. In ausreichend nachbeobachteten Vergleichskohorten stehen zwei zusätzliche gewonnene Kunden. Daraus ergibt sich ein beobachteter zusätzlicher Medien-CAC von 1.500 Euro. Zusätzlich wurden angenommen 600 Euro für externe Qualifizierung benötigt; mit diesem Kostenumfang wären es 1.800 Euro je zusätzlichem Kunden. Alle Zahlen sind illustrative Annahmen und keine Benchmarks oder Kundenergebnisse. Weil parallel ein neues Vertriebsskript eingeführt wurde, kann FluxPlan den Mehrerfolg nicht allein der Werbung zuschreiben. Das Team bezeichnet die Rechnung als Entscheidungsbeitrag und plant eine begrenzte nächste Tranche statt einer unbegründeten linearen Hochrechnung.
Gegen eine unternehmensspezifische Tragfähigkeit prüfen
Vergleicht die zusätzliche Akquisitionsbelastung mit einem vorsichtigen wirtschaftlichen Rahmen. Nutzt nachvollziehbare Annahmen zu Deckungsbeitrag, Einrichtungskosten und akzeptierter Kapitalbindung. Ein Umsatzwert allein reicht nicht aus. Nennt Vertriebs- und Lieferkosten, die bereits enthalten sind, damit sie nicht doppelt abgezogen werden. Prüft einen schwächeren Fall mit weniger Abschlüssen oder späteren Zahlungen. Wer eine lange Kundenbindung noch nicht beobachten konnte, sollte keinen scheinbar gesicherten Lebenszeitwert einsetzen. Die Freigabe bleibt eine Unternehmensentscheidung unter Unsicherheit. Ein positiv aussehender CAC rechtfertigt keine Erweiterung, wenn Liquidität, technische Lieferfähigkeit oder passende Ansprechpartner für die zusätzliche Nachfrage fehlen.
Sättigung an der richtigen Stelle diagnostizieren
Steigende zusätzliche Kosten können auf erschöpfte Zielgruppen hinweisen, aber ebenso auf unpassende Suchanfragen, überlasteten Vertrieb oder eine schwächere Angebotskommunikation. Prüft zuerst, an welchem Übergang die Erweiterung schlechter wird. Bleibt die Kontaktqualität stabil, während Termine später stattfinden, ist möglicherweise Kapazität der Engpass. Steigen irrelevante Anfragen, braucht die Reichweitenhypothese Arbeit. Ändert nicht zugleich Gebote, Landingpage und Zielsegment, wenn ihr die Ursache verstehen wollt. Begrenzt den nächsten Eingriff auf eine konkrete Vermutung und definiert einen Nachweis. Dadurch bleibt die Grenzkostenbetrachtung mit operativen Ursachen verbunden, statt nur eine weitere rote Kennzahl im Monatsreport zu erzeugen.
Ergänzt zur Diagnose eine kleine Fallzerlegung statt nur aggregierter Quoten. Vergleicht die konkreten Gründe ungeeigneter Kontakte vor und nach der Erweiterung. Prüft, ob dieselbe Ausschlussregel angewendet wurde oder ob das Team inzwischen strenger qualifiziert. Ein veränderter Nenner kann die Kennzahl verschlechtern, obwohl die Werbung unverändert arbeitet. Wenn sich Definitionen geändert haben, rechnet nach Möglichkeit beide Kohorten nach derselben Regel neu oder kennzeichnet den Bruch ausdrücklich.
Budget in überprüfbaren Tranchen entscheiden
Schließt die Bewertung mit einer klaren Wahl ab: erweitern, gezielt korrigieren, weiter beobachten oder stoppen. Jede Option braucht einen Betrag, eine verantwortliche Person und einen Prüfauslöser. Haltet fest, welche Unsicherheit die Freigabe noch trägt und welcher Befund sie zurücknehmen würde. Eine zusätzliche Tranche ist kein Beweis, dass beliebig große Ausgaben gleich funktionieren. Bewahrt die vorherige Rechnung auf und vergleicht spätere tatsächliche Ergebnisse mit den damaligen Annahmen. Wenn ein anderer Kostenumfang verwendet wird, kennzeichnet die Änderung. So entsteht eine nachvollziehbare Folge wirtschaftlicher Entscheidungen, die aus Beobachtungen lernt, ohne einen günstigen Anfangsdurchschnitt zur dauerhaften Skalierungserlaubnis zu erklären.
Wie dokumentiert ihr die nächste Budgettranche?
Haltet Betrag, Zielsegment, veränderte Reichweite, erwartete Mehrarbeit und Abbruchbedingung in einer Tranchennotiz fest. Notiert den frühesten Zeitpunkt, an dem Kundenergebnisse ausreichend reif sein können. Eine weitere Freigabe vor diesem Zeitpunkt braucht eine eigenständige Risikobegründung. So wird nicht versehentlich aus einem begrenzten Test eine dauerhaft erhöhte Kostenbasis, deren Wirkung niemand mehr getrennt beurteilen kann.
INTERAKTIV / VOM LESEN ZUR ANWENDUNG
Drei Prüfpunkte für eure Umsetzung
Wähle einen Punkt und halte deinen persönlichen Lesefortschritt fest. Die Häkchen werden weder gespeichert noch übertragen und sind keine Bewertung eures Unternehmens.
PRÜFPUNKT 01
Vergleichbare und ausreichend reife Kohorten bilden
Vergleicht Gruppen nach Eintrittszeitpunkt, Segment, Angebot und Beobachtungsalter.
Im Artikel vertiefen ↗PRÜFPUNKT 02
Die Veränderung ohne falsche Kausalität berechnen
Ein einfaches Arbeitsmodell lautet: zusätzliche Kosten geteilt durch zusätzliche gewonnene Kunden.
Im Artikel vertiefen ↗PRÜFPUNKT 03
Ein ausdrücklich fiktives Erweiterungsbeispiel prüfen
Das fiktive SaaS-Unternehmen FluxPlan erhöht einen abgegrenzten Suchtest um 3.000 Euro Medienbudget.
Im Artikel vertiefen ↗Häufige Fragen
Ist Grenz-CAC dasselbe wie durchschnittlicher CAC?
Nein. Der Durchschnitt betrachtet alle einbezogenen Kosten und Kunden. Die zusätzliche Betrachtung fragt nach der Veränderung durch eine abgegrenzte Erweiterung.
Reicht ein Monatsvergleich für Kausalität?
Nein. Saison, Vertrieb, Preise und andere Änderungen können den Unterschied erklären. Beschreibt die Rechnung als Beobachtung, wenn kein tragfähiger kontrollierter Vergleich vorliegt.
Was tun wir ohne zusätzliche Abschlüsse?
Zeigt die Kosten und fehlenden Abschlüsse offen. Ein endlicher positiver CAC lässt sich daraus nicht sinnvoll berechnen; prüft Reife und mögliche Ursachen.
Welche Kosten gehören hinein?
Das hängt von eurer festgelegten Frage ab. Benennt Medienkosten, tatsächlich zusätzliche Vertriebsarbeit und weitere ausgelöste Kosten, damit die Rechnung nachvollziehbar bleibt.
Dürfen offene Opportunities als Kunden zählen?
Nein. Führt sie separat und zeigt ihre Reife. Eine Prognose möglicher Abschlüsse ist eine andere Größe als tatsächlich gewonnene Kunden.
Wann stoppen wir eine Erweiterung?
Wenn vereinbarte Kosten- oder Kapazitätsgrenzen verletzt werden, die Vergleichbarkeit unbrauchbar wird oder kein belastbarer Pfad zu passenden Kunden erkennbar ist.