KURZ ERKLÄRT
Content-Kosten werden belastbarer, wenn ihr den gesamten Arbeitsweg und nicht nur den Schreibauftrag kalkuliert. Definiert zuerst ein nutzbares Ergebnis mit überprüfbarem Umfang, schätzt anschließend die dafür benötigten Rollenstunden und ergänzt externe Ausgaben sowie geplante Pflege. Trennt einmalige Herstellung von wiederkehrendem Aufwand und tatsächlich beobachtete Zeiten von Annahmen. Dieser Beitrag entwickelt ein redaktionelles Planungsmodell für B2B-Teams; er liefert keine marktüblichen Honorare oder universellen Produktivitätsziele. Ein günstiger Text ist wirtschaftlich wenig hilfreich, wenn Fachprüfung, spätere Korrekturen oder fehlende Nutzbarkeit unsichtbar bleiben. Entscheidend ist der Aufwand für ein angenommenes Arbeitsprodukt.
Wie dieser Arbeitsschritt in eure Content-Strategie passt, zeigt der übergeordnete Guide Content Marketing für B2B SaaS: Strategie, Formate und qualifizierte Nachfrage.
Das kalkulierte Arbeitsprodukt definieren
Beschreibt den Gegenstand so, dass zwei Personen denselben Umfang verstehen. „Ein Whitepaper“ reicht dafür nicht. Notiert Käuferaufgabe, erforderliche Fachbelege, ungefähren Informationsumfang, Sprachen, Gestaltung und Abnahmekriterien. Unterscheidet außerdem eine inhaltliche Neuerschließung von der Aufbereitung bereits akzeptierter Quellen. Beide Ergebnisse können ähnlich aussehen und trotzdem völlig unterschiedliche Arbeit verlangen.
Legt fest, was im Auftrag enthalten ist und welche Änderungen eine neue Schätzung auslösen. Eine zusätzliche Zielgruppe, ein ungeklärter Produktvergleich oder eine weitere Freigabeinstanz verändern den Aufwand. Kalkuliert nicht mit der günstigsten denkbaren Ausführung, während der Auftrag eine anspruchsvollere Variante verspricht. Das Modell beginnt mit einer nachvollziehbaren Leistungseinheit, nicht mit einer gewünschten niedrigen Summe, die anschließend durch zu optimistische Annahmen passend gemacht wird.
Den vollständigen Arbeitsweg sichtbar machen
Zerlegt die Herstellung in Recherche, Expertenzeit, Struktur, Entwurf, Sachprüfung, Redaktion, Gestaltung, technische Veröffentlichung und Abnahme. Führt nötige Übersetzung, Quellenklärung und Zugänglichkeitsprüfung gesondert auf.
Fragt bei jeder Übergabe, ob aktive Arbeit oder Wartezeit entsteht. Beide beeinflussen den Liefertermin, aber nur gebundene Arbeitszeit gehört ohne weitere Begründung in dieselbe Stundenrechnung. Eine Woche Rückmeldungsschleife ist nicht automatisch eine Woche Vollzeitarbeit. Umgekehrt muss tatsächliche Koordinationsarbeit sichtbar bleiben. Verknüpft den Arbeitsweg mit benannten Rollen, damit die Kalkulation nicht dieselbe Fachprüfung bei Redaktion und Produktteam doppelt zählt.
Welche Arbeit fehlt im Schreibauftrag?
Die Liste beschreibt konkrete Tätigkeiten; sie ist keine Aufforderung, jede kleine Handlung mit aufwendiger Zeiterfassung zu belasten. Eine praktikable Erfassung reicht, wenn sie die wesentlichen Kostentreiber erkennen lässt.
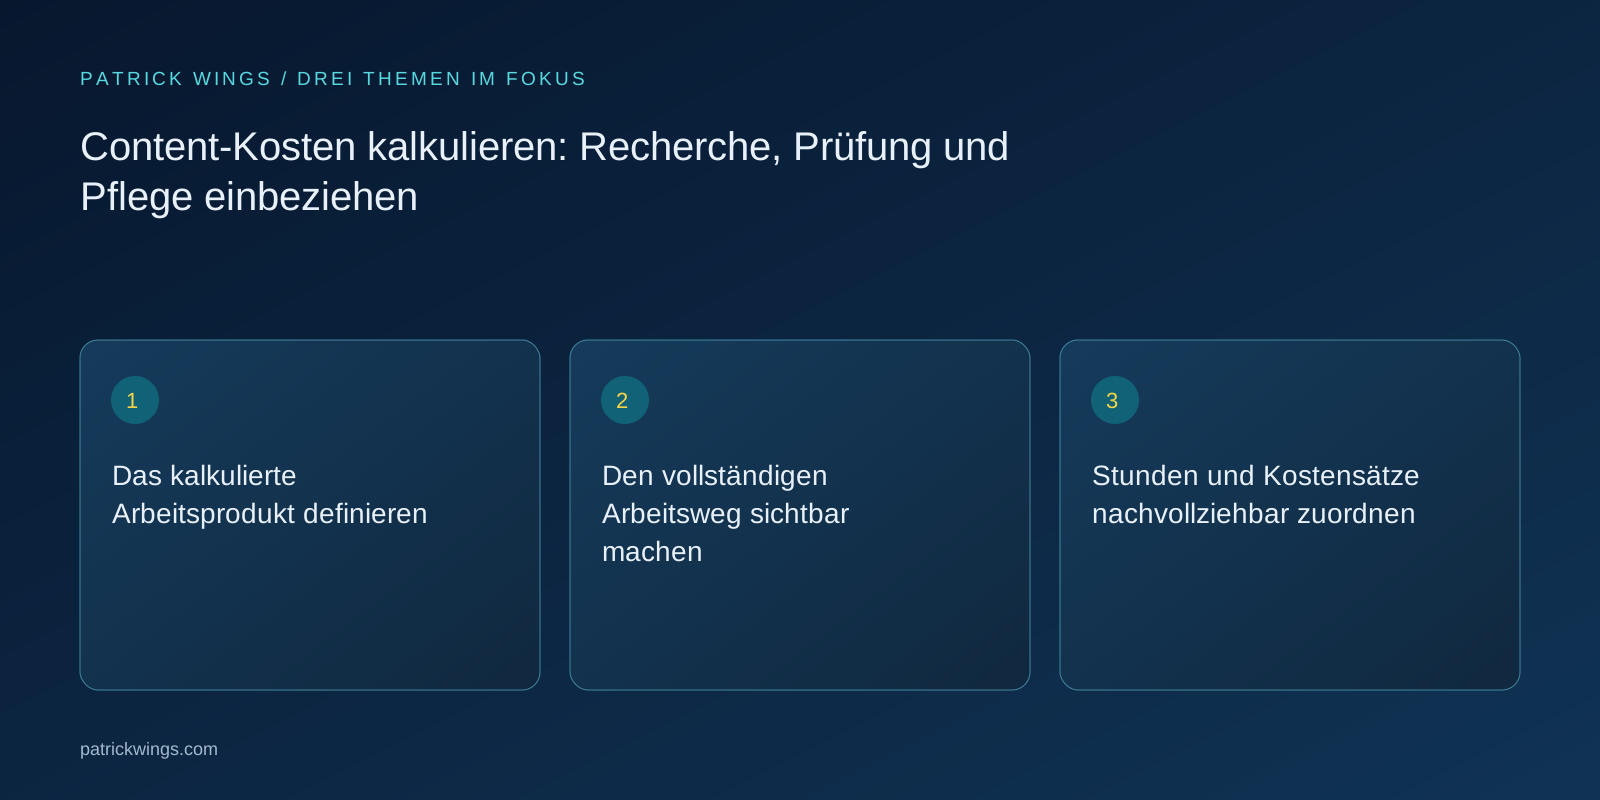
Stunden und Kostensätze nachvollziehbar zuordnen
Für jede Rolle notiert ihr geschätzte Stunden und den intern vereinbarten Kostensatz beziehungsweise das konkrete externe Angebot. Klärt mit Finance, welche Bestandteile in internen Sätzen enthalten sind. Gemeinsame Tools und Overhead dürfen nicht gleichzeitig vollständig im Satz und nochmals als separate Pauschale erscheinen. Verwendet einheitliche Definitionen für Vergleiche innerhalb desselben Modells.
Rechnet zunächst Stunden mal Satz je Rolle und summiert anschließend eindeutig zugeordnete Fremdkosten. Markiert unbekannte Positionen als offen. Ein leeres Feld bedeutet nicht, dass die Arbeit kostenlos ist. GOV.UK behandelt Kosten pro Transaktion als definierte Kosten für einen abgeschlossenen Vorgang; für Content übernehmen wir nur den Gedanken einer klar abgegrenzten Leistungseinheit. Daraus folgt kein identischer Kostenstandard und keine verbindliche Methode für eure Buchhaltung.
| Prüffeld | Nachweis oder Beobachtung | Nächste Entscheidung |
|---|---|---|
| Leistung | Einheitlicher Kostenumfang und Annahmen | Basisfall mit begründetem Zusatzaufwand vergleichen |
| Rollenstunden | Einheitlicher Kostenumfang und Annahmen | Basisfall mit begründetem Zusatzaufwand vergleichen |
| Pflege | Einheitlicher Kostenumfang und Annahmen | Basisfall mit begründetem Zusatzaufwand vergleichen |
Nacharbeit, Unsicherheit und Freigaben modellieren
Schätzt einen begründeten Basisfall und einen ungünstigen Fall. Verändert konkrete Treiber: zusätzliche Expertenrunde, fehlende Quelle, umfangreiche Übersetzungskorrektur oder eine neue Produktversion. Eine pauschale Reserve ohne Erklärung macht Unsicherheit weniger sichtbar, als eine kleine Liste plausibler Auslöser. Dokumentiert, welche Information den Schätzbereich enger machen würde und wer sie beschaffen kann.
Nacharbeit aus einem veränderten Auftrag wird anders beurteilt als eine vermeidbare Qualitätskorrektur. Beide kosten Zeit, benötigen aber unterschiedliche Gegenmaßnahmen. Für den einen Fall hilft eine klare Umfangsentscheidung, für den anderen ein besseres Briefing oder ein früher Sachcheck. Verwendet Beobachtungen zur Verbesserung des Prozesses statt zur Schuldzuweisung. Stoppt die feste Preiszusage, wenn ein wesentlicher Prüfaufwand noch von nicht verfügbaren Quellen abhängt.

Fiktives Rechenbeispiel für einen Fachleitfaden
Angenommen, das erfundene SaaS-Unternehmen Klarpfad plant einen Integrationsleitfaden. Ausschließlich als illustrative Annahmen setzt es zwölf Recherche- und Redaktionsstunden zu intern 70 Euro, vier Expertenstunden zu 90 Euro und 300 Euro Gestaltungskosten an. Der geplante Herstellungsaufwand beträgt damit 1.500 Euro. Diese Zahlen sind erfunden, keine Honorarempfehlung und kein Kundenresultat. Eine weitere Freigaberunde ist noch nicht enthalten.
Für das folgende Halbjahr plant das Beispiel zusätzlich zwei fachliche Prüftermine mit insgesamt drei Stunden zu 90 Euro. Der zunächst betrachtete Lebenszyklus kostet damit angenommen 1.770 Euro. Entfällt die Nutzungsmöglichkeit nach einem Produktwechsel, ist die ursprüngliche Herstellungszahl allein kein ausreichender Vergleich. Das Team prüft deshalb vor Beauftragung die erwartete Gültigkeit und den tatsächlich verantworteten Pflegeumfang, ohne eine garantierte Rendite aus dem Dokument abzuleiten. Mehr dazu im Leitfaden Gated oder frei zugänglich: den Zugang zu B2B-Ressourcen entscheiden.
Wiederverwendung ohne kostenlose Arbeit planen
Ordnet gemeinsame Recherche einem Stammthema zu und berechnet danach den zusätzlichen Aufwand jeder Ausgabe. Ein LinkedIn-Beitrag aus einem Leitfaden braucht möglicherweise neue Zuspitzung, Gestaltung, Kontextprüfung und Freigabe.
Zählt nur tatsächlich abgenommene und nutzbare Ableitungen. Zehn automatisch erzeugte Entwürfe sind kein wirtschaftlicher Gegenwert, solange neun davon ungeprüft bleiben. Vergleicht eine kleine, vollständig betreute Serie mit der Alternative weiterer Einzelproduktionen. Die relevante Frage lautet, ob eine zusätzliche Ausgabe eine andere Leseraufgabe sinnvoll erfüllt. Reine Mengensteigerung rechtfertigt den Aufwand nicht, wenn sich Inhalte bloß wiederholen und zusätzliche Pflege verursachen.
Welcher Aufwand bleibt bei Wiederverwendung?
Nennt diese Arbeit inkrementellen Aufwand. Verteilt gemeinsame Kosten nach einer offengelegten Regel, wenn ihr Formatkosten vergleichen möchtet. Keine Regel macht die gemeinsame Recherche nachträglich kostenlos.
Kosten mit Nutzung verbinden, ohne Wirkung zu erfinden
Ergänzt nach Veröffentlichung beobachtete Nutzung, Rückfragen und konkrete Vertriebseinsätze. Kosten je Download oder je Besuch können als Rechenperspektiven nützlich sein, sagen aber allein wenig über Qualität oder zusätzlichen Umsatz. Ein komplexer Leitfaden für wenige qualifizierte Bewertungsgruppen darf nicht allein gegen einen allgemeinen Reichweitenartikel ausgespielt werden. Vergleicht Arbeiten mit ähnlicher Aufgabe und ähnlichem Beobachtungszeitraum.
Wenn ihr Pipeline-Beteiligung ausweist, nennt die Zuordnungsregel und die bekannten Lücken. Rechnet nicht jeden beeinflussten Vertragswert als Content-Rendite. Eine kaufende Gruppe kann gleichzeitig Veranstaltungen, Vertrieb und mehrere Ressourcen genutzt haben. GOV.UK empfiehlt bei Erfolgsbewertung verschiedene Datenquellen; übertragen auf Content ergänzen wir Analytics um Nutzbarkeit und Teambeobachtung. Das ist eine Arbeitsentscheidung, kein aus einer Besuchszahl ableitbarer Kausalitätsnachweis.
Das Modell mit einem realen Auftrag kalibrieren
Wählt einen bevorstehenden Auftrag und erfasst nur die wenigen wichtigsten Rollen und Übergaben. Vergleicht nach Abnahme Schätzung und tatsächlich angefallene Arbeit. Diskutiert die größte Abweichung zuerst: neuer Umfang, zu wenig verfügbare Expertise, unklare Prüfung oder ein unterschätzter Veröffentlichungsweg. Aktualisiert die passende Annahme für den nächsten vergleichbaren Auftrag und bewahrt die frühere Schätzung zum Lernen auf.
Benennt jemanden, der auch Pflegeaufwand nach Veröffentlichung prüft. Ein Kostenmodell wird unbrauchbar, wenn es regelmäßig Herstellung erfasst und spätere Arbeit systematisch ignoriert. Plant deshalb einen nachvollziehbaren Reviewtermin und eine Entscheidung zum Weiterführen, Vereinfachen oder Stilllegen. Das Ziel ist eine bessere Ressourcenentscheidung unter bekannten Grenzen. Es ist weder lückenlose Kontrolle einzelner Mitarbeitender noch ein universeller Preiszettel für jedes zukünftige Contentformat. Mehr dazu im Leitfaden Blog, Dokumentation oder Help Center: Content richtig zuordnen.
INTERAKTIV / VOM LESEN ZUR ANWENDUNG
Drei Prüfpunkte für eure Umsetzung
Wähle einen Punkt und halte deinen persönlichen Lesefortschritt fest. Die Häkchen werden weder gespeichert noch übertragen und sind keine Bewertung eures Unternehmens.
PRÜFPUNKT 01
Stunden und Kostensätze nachvollziehbar zuordnen
Für jede Rolle notiert ihr geschätzte Stunden und den intern vereinbarten Kostensatz beziehungsweise das konkrete externe Angebot.
Im Artikel vertiefen ↗PRÜFPUNKT 02
Nacharbeit, Unsicherheit und Freigaben modellieren
Schätzt einen begründeten Basisfall und einen ungünstigen Fall.
Im Artikel vertiefen ↗PRÜFPUNKT 03
Fiktives Rechenbeispiel für einen Fachleitfaden
Angenommen, das erfundene SaaS-Unternehmen Klarpfad plant einen Integrationsleitfaden.
Im Artikel vertiefen ↗Häufige Fragen
Was ist die richtige Kosteneinheit?
Ein abgenommenes Arbeitsprodukt mit klarem Zweck und Umfang. Ein Textentwurf allein reicht nicht, wenn Fachprüfung, Gestaltung oder Veröffentlichung noch fehlen.
Wie behandeln wir interne Expertenzeit?
Erfasst den tatsächlich benötigten Aufwand mit dem vereinbarten internen Satz. Klärt enthaltene Kostenbestandteile, damit dieselbe Arbeit nicht mehrfach gerechnet wird.
Ist Wartezeit Arbeitszeit?
Nicht automatisch. Wartezeit beeinflusst die Lieferdauer. Gebundene Arbeit und konkrete Koordination werden separat geschätzt, statt jede Kalenderwoche vollständig zu verrechnen.
Sind KI-generierte Entwürfe kostenlose Ausgaben?
Nein. Zählt zusätzliche Prüfung, Überarbeitung und Freigabe. Wirtschaftlich relevant sind angenommene, brauchbare Ausgaben und nicht die Zahl erzeugter Textdateien.
Kann ein Download die Rendite beweisen?
Ein Download beschreibt eine Handlung. Für wirtschaftliche Wirkung braucht ihr weitere Beobachtungen und eine offengelegte Zuordnung; eine direkte Umsatzursache folgt daraus nicht.
Wann wird neu kalkuliert?
Wenn sich Zielgruppe, Beleglage, Sprachen, Produktstand oder Prüfaufwand wesentlich verändern. Dokumentiert den Auslöser und die geänderte Annahme vor einer neuen Zusage.