KURZ ERKLÄRT
Business-Case-Content unterstützt Käufer dabei, eine Investitionsannahme nachvollziehbar zu prüfen. Er liefert keine garantierte Rendite und sollte keine scheinpräzise Zahl aus unbekannten Eingaben erzeugen. Beginnt mit dem zu verändernden Vorgang, seinem heutigen Aufwand und den Bedingungen einer möglichen Verbesserung. Trennt monetarisierbaren Nutzen, Kapazität und qualitative Vorteile. Dieser Artikel behandelt die Erklärung und redaktionelle Nutzbarkeit einer Rechnung. Er ersetzt weder eine individuelle Finanzentscheidung noch die Bewertung durch Finance und die fachlich Verantwortlichen. Ein gutes Ergebnis ist eine überprüfbare Diskussion über Annahmen, nicht automatisch ein positives Kaufargument.
Wie dieser Arbeitsschritt in eure Content-Strategie passt, zeigt der übergeordnete Guide Content Marketing für B2B SaaS: Strategie, Formate und qualifizierte Nachfrage.
Die Entscheidungsfrage und Vergleichsbasis festlegen
Beschreibt, welche Alternative gegen welchen heutigen Zustand geprüft wird. Vergleicht nicht eine sorgfältig geplante Zukunft mit einer künstlich schlechten Gegenwart. Der heutige Prozess enthält Kosten, aber möglicherweise auch Vorteile und bereits getätigte Investitionen. Nennt Betrachtungszeitraum, betroffene Arbeitsmenge und die Person, die die Ausgangsannahmen bestätigen kann. Ein Business Case für eine Abteilung ist nicht automatisch auf das ganze Unternehmen übertragbar. GOV.UK beschreibt Nutzenmessung als Verbindung von Problemen, Wert und Kosten; die konkrete SaaS-Rechnung bleibt dennoch eure eigene Modellannahme. Legt ausdrücklich fest, welche Entscheidung das Material unterstützen soll: weitere Prüfung, begrenzter Pilot oder Budgetfreigabe sind unterschiedliche Ergebnisse und benötigen unterschiedliche Evidenz. Mehr dazu im Leitfaden SaaS-Preise erklären: verständlicher Content für Kosten und Umfang.
Eingaben aus beobachtetem Aufwand gewinnen
Fragt nach tatsächlich bearbeiteten Vorgängen, Zeitaufwand, Fehlbearbeitung und relevanten Kostenbestandteilen. Eine einzelne Erinnerung aus einem Verkaufsgespräch ist ein Hinweis, keine belastbare Prozessmessung. Gebt im Content an, wie Leser eine kleine eigene Erhebung durchführen können: Zeitraum auswählen, Vorgänge definieren, Ausnahmen notieren und Beobachtung von Schätzung trennen.
Welche Eingabe braucht einen Beleg?
Verhindert, dass dieselbe Minute in mehreren Nutzenkategorien auftaucht. Wenn der aktuelle Aufwand unbekannt ist, zeigt eine offene Eingabezelle oder eine begründete Bandbreite. Füllt sie nicht automatisch mit einem werbewirksamen Standardwert. Eine Rechnung mit markierten Lücken kann die richtige Vorarbeit auslösen; eine vollständig ausgefüllte Fantasierechnung erzeugt dagegen nur scheinbare Sicherheit.
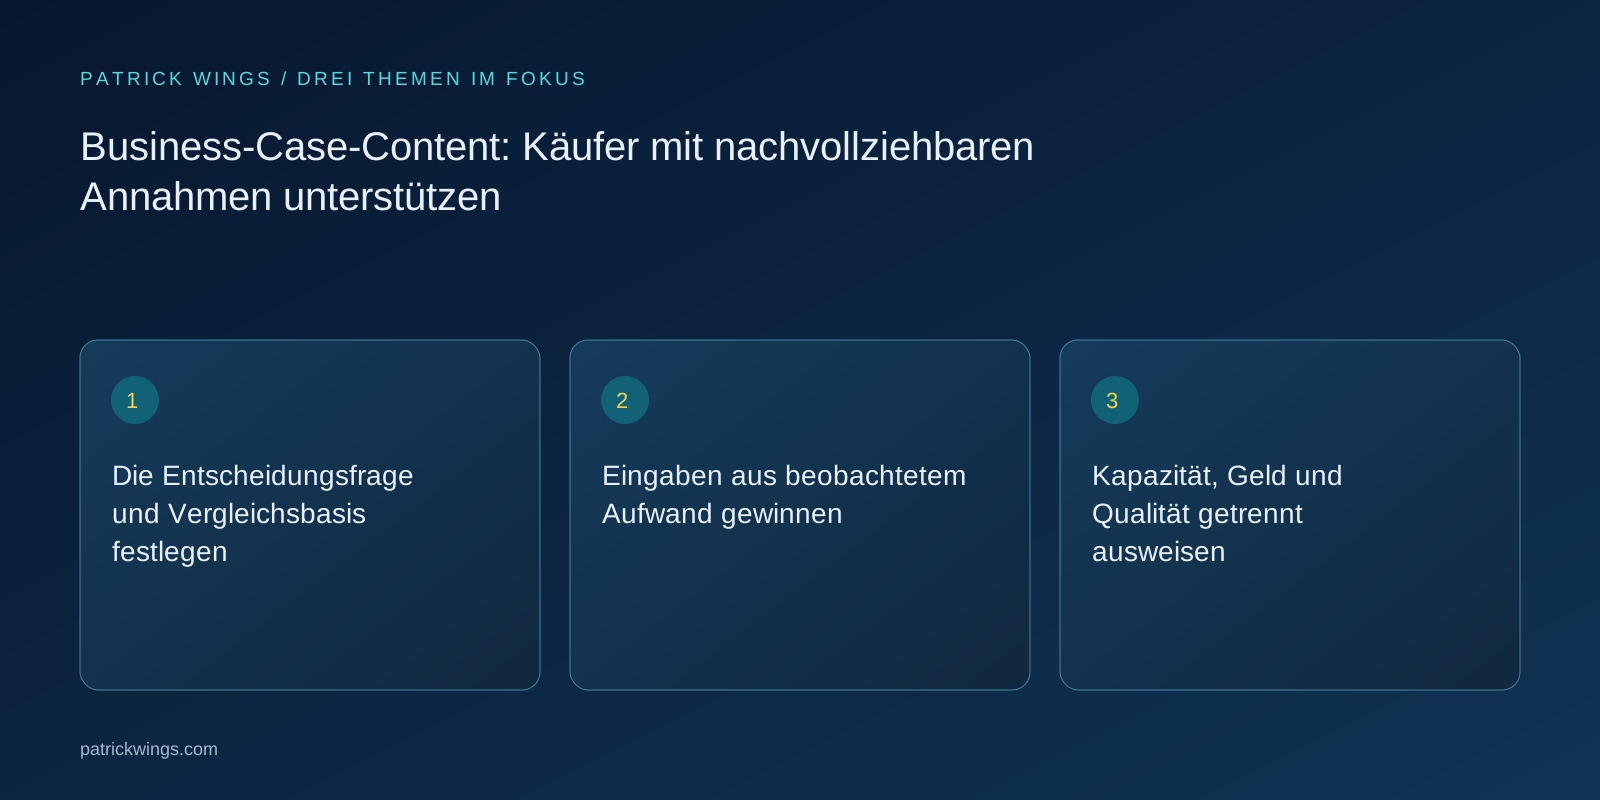
Kapazität, Geld und Qualität getrennt ausweisen
Eine eingesparte Arbeitsstunde ist nicht zwingend eine unmittelbar realisierte Personalkostensenkung. Sie kann zusätzliche Kapazität schaffen, ohne dass eine Auszahlung im Unternehmen sinkt. Beschreibt, wie frei werdende Zeit tatsächlich verwendet werden könnte und welche Umsetzungsentscheidung dafür nötig ist. Monetäre Einsparung, vermiedener künftiger Aufwand und qualitative Verbesserung gehören in getrennte Zeilen. Qualitätsnutzen kann relevant bleiben, auch wenn er noch nicht verlässlich in Geld übersetzt wird. Vermeidet automatische Geldwerte für jedes bessere Nutzererlebnis. Finance und Fachbereich prüfen gemeinsam, welche Annahmen für den geplanten Einsatz vertretbar sind. Der Content sollte diese Prüfung erleichtern, statt die verschiedenen Nutzenarten zu einer beeindruckenden Gesamtzahl zusammenzuziehen.
| Prüffeld | Nachweis oder Beobachtung | Nächste Entscheidung |
|---|---|---|
| Ausgangslage | Beobachtete Menge oder offene Annahme | Ergebnis als bedingte Rechnung darstellen |
| Eingabe | Beobachtete Menge oder offene Annahme | Ergebnis als bedingte Rechnung darstellen |
| Szenario | Beobachtete Menge oder offene Annahme | Ergebnis als bedingte Rechnung darstellen |
Einführung und laufenden Aufwand vollständig einbeziehen
Stellt Lizenz, Einrichtung, Integration, Datenvorbereitung, Schulung und laufende Betreuung neben die angenommenen Vorteile. Kundeninterne Zeit zählt ebenso wie externe Rechnungen, wenn sie für den Vergleich relevant ist. Erklärt, welche Kosten einmalig und welche wiederkehrend sind. Nennt Änderungen der Nutzungsmenge und mögliche Zusatzpakete als Szenariotreiber, ohne unbelegte Vertragsbedingungen zu behaupten. Ein Anbieter kann nicht immer jeden individuellen Kostenposten kennen; dann braucht der Rechner eine sichtbare Ergänzungszeile. Der günstigste angenommene Fall darf nicht als Standarderwartung erscheinen. Ein klarer Kostenumfang hilft Käufern, verschiedene Angebote zu prüfen und die Rechnung an ihre eigene Budgetlogik anzupassen, statt ausschließlich den Listenpreis zu vergleichen.

Fiktiver Fall: Kapazität ist noch keine Auszahlung
Das folgende Rechenbeispiel ist vollständig fiktiv. SaaS-Anbieter Rechenpfad nimmt für ein Kundenteam monatlich 40 Stunden vermeidbare Nacharbeit an. Im erfundenen Szenario werden davon zunächst zehn Stunden durch ein unterstütztes Verfahren frei; gleichzeitig entstehen vier Stunden monatlicher Pflege und einmaliger Einführungsaufwand. Die Rechnung weist deshalb sechs Stunden mögliche Nettokapazität aus, bevor sie irgendeinen Geldwert annimmt. Ob diese Zeit zu zusätzlicher Leistung oder einer Ausgabensenkung führt, bleibt eine gesonderte Entscheidung. Alle Zahlen sind illustrative Annahmen und keine gemessenen Kundenergebnisse oder Benchmarks. Die Geschichte macht eine häufige Rechenverwechslung sichtbar: Bruttoentlastung, zusätzlicher Betriebsaufwand und tatsächlich realisierter finanzieller Nutzen sind verschiedene Größen.
Unsicherheit durch Szenarien statt Dezimalstellen erklären
Zeigt einen konservativen, einen plausiblen und einen günstigen Fall, wenn die Eingaben diese Spannweite rechtfertigen. Ändert wenige wichtige Treiber, damit Leser erkennen, was das Ergebnis bestimmt. Eine Prozentzahl mit mehreren Nachkommastellen reduziert keine Unsicherheit über die zugrunde liegende Zeitersparnis. Mehr dazu im Leitfaden B2B-Rechner als Content: Annahmen und Ergebnisse verständlich machen.
Was verändert das konservative Szenario?
Erklärt, welche Beobachtung die Annahme stärken oder widerlegen würde. Nennt einen möglichen Stopppunkt, etwa wenn der zusätzliche Pflegeaufwand den erwarteten Nutzen übersteigt oder ein notwendiger Datenzugang fehlt. Der nächste Schritt kann ein begrenzter Pilot mit klaren Messfragen sein. Er dient nicht dazu, ein vorher gewünschtes Ergebnis zu bestätigen, sondern dazu, die wichtigste unsichere Eingabe mit vertretbarem Aufwand zu prüfen.
Die Rechnung als verständlichen Content veröffentlichen
Definiert jede Einheit und zeigt die Formel in normalem Text. Leser müssen erkennen können, ob ein Wert pro Nutzer, Monat, Vorgang oder Unternehmen gilt. Bietet ein vollständig als fiktiv markiertes Beispiel und eine leere Vorlage für eigene Werte. Erklärt, welche Felder verpflichtend sind und wie unbekannte Angaben behandelt werden. Eine Grafik darf die Eingaben nicht verstecken. Kurze Antworten auf Fragen zu Kostenumfang, Zeitraum und Realisierung helfen auch beim Weitergeben an andere Entscheider. Diese Klarheit kann Auffindbarkeit und Wiederverwendung unterstützen, ist aber kein Garant für Suchrankings oder KI-Zitate. Die Quelle einer Methode und eure eigene Preis- oder Nutzenannahme müssen unterscheidbar bleiben.
Abnahme und späteren Soll-Ist-Vergleich vereinbaren
Lasst Finance die Rechenlogik, den Fachbereich die Ausgangswerte und Delivery den notwendigen Einführungsaufwand prüfen. Dokumentiert, welche Annahmen bestätigt, geschätzt oder ungeklärt sind. Vereinbart bereits vor einer Investition, wann und wie ein späterer Vergleich möglich ist. Ein nachträglich geänderter Prozess oder eine andere Arbeitsmenge begrenzt die Aussage über den ursprünglichen Fall. Zählt eine ausgefüllte Vorlage nicht als realisierten Nutzen. Prüft stattdessen, ob Käufer ihre Annahmen besser erklären und relevante Gegenfragen erkennen können. Wenn eine zentrale Modellannahme falsch ist, aktualisiert nicht nur den Rechner, sondern auch Blogbeispiele und Vertriebsaussagen. Eine nachvollziehbare Revision erhält den Wert des Materials, selbst wenn die erwartete Wirtschaftlichkeit sinkt.
INTERAKTIV / VOM LESEN ZUR ANWENDUNG
Drei Prüfpunkte für eure Umsetzung
Wähle einen Punkt und halte deinen persönlichen Lesefortschritt fest. Die Häkchen werden weder gespeichert noch übertragen und sind keine Bewertung eures Unternehmens.
PRÜFPUNKT 01
Kapazität, Geld und Qualität getrennt ausweisen
Eine eingesparte Arbeitsstunde ist nicht zwingend eine unmittelbar realisierte Personalkostensenkung.
Im Artikel vertiefen ↗PRÜFPUNKT 02
Einführung und laufenden Aufwand vollständig einbeziehen
Stellt Lizenz, Einrichtung, Integration, Datenvorbereitung, Schulung und laufende Betreuung neben die angenommenen Vorteile.
Im Artikel vertiefen ↗PRÜFPUNKT 03
Fiktiver Fall: Kapazität ist noch keine Auszahlung
Das folgende Rechenbeispiel ist vollständig fiktiv.
Im Artikel vertiefen ↗Häufige Fragen
Was sollte ein Business Case zeigen?
Er sollte Ausgangslage, Alternative, Kostenumfang, mögliche Nutzenarten und offene Annahmen nachvollziehbar verbinden. Ein positives Ergebnis ist kein Pflichtziel; auch weiterer Prüfbedarf oder eine begründete Ablehnung können sinnvoll sein.
Ist eingesparte Zeit automatisch ein finanzieller Gewinn?
Nein. Zeit kann Kapazität schaffen, ohne Auszahlungen zu reduzieren. Erklärt, wie Entlastung tatsächlich genutzt werden könnte, und trennt mögliche Kapazität von realisierter Kostensenkung und qualitativen Vorteilen.
Welche Eingaben brauchen einen Nachweis?
Besonders die Werte, die das Ergebnis stark verändern: Arbeitsmenge, heutiger Aufwand, zusätzliche Betriebskosten und angenommene Verbesserung. Kennzeichnet Beobachtungen, Schätzungen und unbekannte Angaben deutlich statt sie gleich zu behandeln.
Dürfen wir Standardwerte vorbefüllen?
Nur mit klarer Herkunft und sichtbarer Begrenzung. Erfundene Beispielwerte müssen ausdrücklich als fiktiv erkennbar sein und dürfen nicht wie allgemeine Branchenbenchmarks oder zugesagte Kundenergebnisse erscheinen.
Wie gehen wir mit unsicheren Zahlen um?
Nutzt nachvollziehbare Szenarien oder offene Felder. Beschreibt, welche Beobachtung die Unsicherheit reduzieren kann. Zusätzliche Nachkommastellen ersetzen keine bessere Eingabe oder eine geeignete fachliche Prüfung.
Was ist ein passender nächster Schritt?
Häufig ein begrenzter Pilot oder eine gemeinsame Prüfung der wichtigsten Eingabe. Verknüpft ihn mit konkreter Messfrage, verantwortlicher Person und Stopregel statt mit einem automatischen Kaufargument.